안녕하세용,,, 끄적이잉입니당,,ㅎㅎ
오늘은 VaR 지표에 대해 알아보려고 하는데용,,
VaR 지표는 Value at Risk의 줄임말로,,
금융 리스크를 측정할 수 있는 지표 중 하나입니당,,ㅎㅎ
VaR(Value at Risk, 위험가치) 지표는 특정 보유기간 동안 특정 신뢰수준 하에서 발생할 수 있는 최대 예상 손실액을 정량화한 금융 리스크 측정 지표입니다
가지고 있는 포트폴리오의 리스크가 얼마나 되는가?에 대한 답변을 하기 위해 만들어졌다고 보면 됩니당,,
처음 만들어진 유래는 Wall Street 투자 은행 JP Morgan의 유명한 일화가 있는데요
1989년 당시 JP Morgan의 회장이었던 데니스 웨더스톤(Dennis Weatherstone)은 매일 복잡한 파생상품 파라미터(Greeks, 민감도 수치)로 가득찬 수십 장의 리스크 보고서를 받는데 지쳐있었습니다
이에 당시 회장은 위험관리팀에 매일 장 마감 후 오후 4시 15분에 전 세계 모든 트레이딩 부서의 위험을 합쳐 단 한장의 보고서, 단 하나의 숫자로 보고하라고 지시했습니다
이 지시는 4시 15분 보고서(4:15PM Report)로 알려진 일화기도 합니다
이렇게 만들어진 VaR 지표인 내부 리스크 측정 시스템을 RiskMetrics라는 이름으로 정리하여 1994년 외부 및 금융 당국에 무상 공개했습니다
이를 계기로 VaR 지표는 글로벌 금융기관과 바젤 은행감독위원회의 글로벌 표준 지표로 자리잡으며 널리 사용되고 있습니다
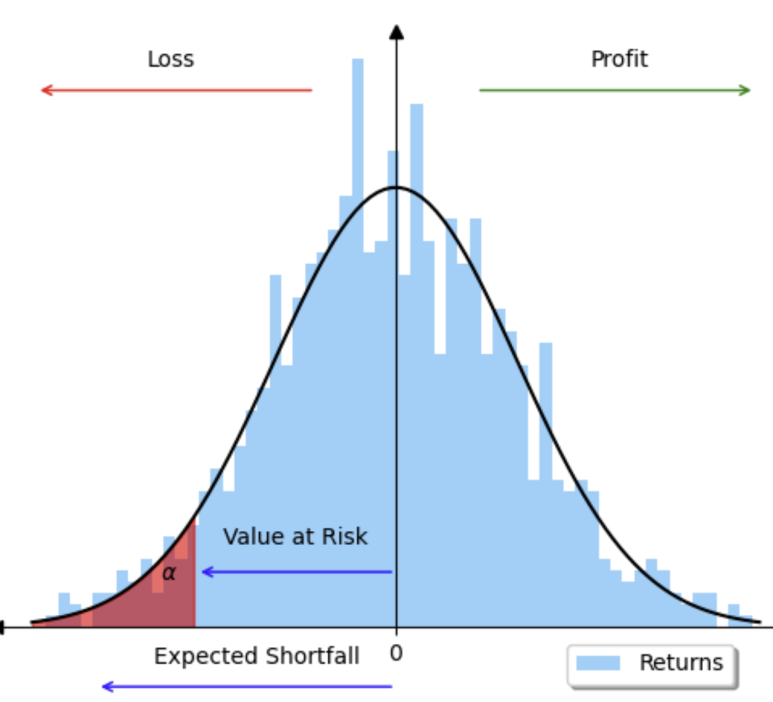
VaR 지표를 이해하려면 3가지 필수 요소가 포함되어야 하는데요
- 보유기간 (Time Horizon) : 리스크를 측정할 기간 (예: 1일, 10일 등)
- 신뢰수준 (Confidence Level) : 손실이 해당 금액을 넘지 않을 확률 (예 : 95%, 99% 등)
- 손실금액 (Loss Amount) : 산출된 최대 예상 손실액
예를 들어서 현재 포트폴리오의 1일 95% VaR가 100억원이다라고 나타냈을 때 의미는??
내일 하루 동안 발생할 손실이 100억원을 넘지 않을 확률이 95%이다와 같습니다
더 쉽게 말하면,,
100억원을 초과하는 극단적 손실이 발생할 확률이 5%라는 의미인 것이죠,,
이렇게 간단하면서 대단히 직관적이면서 함축적이고 모든 위험을 나타낼 것 같은 VaR 지표도 한계가 있는데요
2008년 글로벌 금융위기를 거치며 결정적인 치명상이 드러났습니다
VaR는 지정된 신뢰수준을 벗어나는 예외적인 5%나 1% 상황에서 얼마나 크게 터질지는 알려주지 않습니다
즉, 내일 하루 동안 발생할 손실이 100억원을 넘지 않을 확률이 95%이다라고 했을 때
5%의 확률은 100억원의 손실을 뛰어넘는다는 것인데,,
이때 손실이 100억원일지, 1000억원일지, 더 큰 손실일지를 모른다는 것이죠,,
이렇게 Tail Risk에 대한 크기를 알려주지 않는다는 한계가 있습니다

그래서 이를 보완할 수 있는 지표인 CVaR가 탄생했습니다
CVaR(Conditional Value at Risk, 조건부 위험가치)는 Expected Shortfall(ES) 또는 Tail VaR라고도 불리며 VaR의 치명적인 단점인 Tail Risk를 보완하기 위해 고안된 선진 리스크 지표입니다
결국 CVaR는 지정한 신뢰수준을 벗어나는 극단적 손실 구간에 진입했을 때 발생하는 손실들의 평균값은 얼마인가?를 나타내는 것이죠
VaR 95% 신뢰수준 : 하위 5%에 해당하는 손실의 마지노선
CVaR 95% 신뢰수준 : 하위 5% 손실 구간 전체의 평균 손실액
예를 들어서 포트폴리오의 과거 100일간 일별 손실 데이터를 큰 순서대로 정리했을 때
1위 : 500억 손실
2위 : 300억 손실
3위 : 200억 손실
4위 : 150억 손실
5위 : 100억 손실 > 이때가 95% VaR 지점
6~100위 : 100억원 미만 손실 또는 이익
이렇게 가정했을 때
95% VaR : 100억원
95% CVaR : (500 + 300 + 200 + 150 + 100) / 5 = 250억원
이렇게 차이를 보이게 됩니다
VaR만 보면 최악의 5% 상황에서도 100억 손실 정도라고 착각할 수 있지만
CVaR을 보면 실제 위기가 터졌을 때는 평균 250억원의 손실을 볼 수 있다고 파악할 수 있습니다
|
비교 항목
|
VaR (Value at Risk)
|
CVaR (Conditional VaR / ES)
|
|
핵심 질문
|
"최악의 상황의 **문턱(기준선)**은?"
|
"최악의 상황 발생 시 평균 손실은?"
|
|
꼬리 위험 반영
|
❌ 무시함 (문턱 너머의 손실 크기 미반영)
|
⭕ 완벽 반영 (꼬리 부분의 모든 정보 활용)
|
|
분산효과 인정
|
❌ 조건에 따라 Subadditivity 위반
|
⭕ 항상 Subadditivity 충족 (Coherent)
|
|
규제 동향
|
과거 바젤 II의 중심 지표
|
바젤 III (FRTB)의 글로벌 시장리스크 표준 지표
|
|
최적화 난이도
|
비볼록성(Non-convex)으로 최적화 어려움
|
볼록성(Convex)을 가져 포트폴리오 최적화 용이
|
즉 CVaR의 지표가 발생한 이유는 진짜 위기가 왔을 때 금융기관이 파산하지 않고 견딜 수 있는 실질적인 자본 적정성을 산출하기 위해서입니다
'경제' 카테고리의 다른 글
| 하이일드 채권(High-Yield Bond)과 정크본드(Junk Bond)의 의미와 뜻 (0) | 2026.10.27 |
|---|---|
| 듀레이션(Duration)의 의미와 뜻 (0) | 2026.10.26 |
| 26년 10월 맥쿼리 인프라 500주 모으기 #25 (0) | 2026.10.25 |
| 토큰맥싱(Tokenmaxing)의 의미와 뜻 (0) | 2026.10.25 |
| 26년 10월 TIGER 미국배당다우존스 ETF 3000주 모으기 #10 (1) | 2026.10.24 |